Snackautomat finanzieren: in Monatsraten statt auf einmal
Eine Finanzierung verteilt die Investition in Ihren Verkaufsautomaten auf planbare Monatsraten, und nach der letzten Rate gehört der Automat Ihnen. So bewahren Existenzgründer, Nebenerwerbs-Betreiber und etablierte Unternehmen finanziellen Spielraum.
Nach der letzten Rate gehört der Automat Ihnen
Planbare Monatsraten
Auch für Existenzgründer & Nebenerwerb
Für Unternehmer (§ 14 BGB)
Warum einen Snackautomaten finanzieren?
Ein Verkaufsautomat kostet je nach Ausstattung mehrere Tausend Euro. Eine Finanzierung verteilt die Investition auf feste Monatsraten, während Sie den Automaten bereits betreiben können.
Liquidität schonen: planbare Monatsraten lassen Kapital im Betrieb
Planbar: feste Monatsrate über die gewählte Laufzeit (üblich 24–60 Monate)
Klare Vertragsbasis: Laufzeit und Rate stehen im individuellen Angebot
Direkter Betriebsstart ab Lieferung
SnackDragon verkauft ausschließlich an Unternehmer (§ 14 BGB). Die Finanzierung erfolgt über einen spezialisierten Partner; Ihre konkrete Monatsrate ergibt sich aus Modell, Laufzeit, Bonitätsprüfung und individuellem Angebot.
So funktioniert die Finanzierung
Die Finanzierung läuft über unseren Finanzierungspartner. Sie zahlen eine feste Monatsrate über die gewählte Laufzeit.
Laufzeit
24, 36, 48 oder 60 Monate. Die Rate bleibt über die gesamte Laufzeit gleich und lässt sich fest einplanen.
Eigentum
Nach der letzten Rate gehört der Automat Ihnen. Die genauen Bedingungen stehen im individuellen Angebot.
Was Finanzierung und Kauf steuerlich unterscheidet
Für die Entscheidung ist oft weniger die Höhe der Rate wichtig als die Frage, wie sich beide Wege in Buchhaltung und Liquidität auswirken. Die Grundzüge:
Finanzierung
Wirtschaftlich ein Kauf in Raten: Sie aktivieren den Automaten von Beginn an und schreiben ihn ab. Betriebsausgabe ist nur der Zinsanteil der Rate, nicht die Tilgung. Die Umsatzsteuer auf die Summe aller Raten zahlen Sie mit der ersten Rate; bei Vorsteuerabzug machen Sie sie beim Finanzamt geltend.
Kauf
Sie aktivieren den Automaten und schreiben ihn über die Nutzungsdauer ab. Der Kaufpreis mindert den Gewinn also nicht sofort, sondern verteilt über mehrere Jahre.
Die amtliche AfA-Tabelle des Bundesfinanzministeriums nennt für Warenautomaten eine betriebsgewöhnliche Nutzungsdauer von 5 Jahren. Für einen TCN-CSC-10C(V22) in Premium-Vollausstattung mit NV11 und DCM5, ohne optionalen Erweiterungsanschluss, zu 5.474 EUR netto sind das rund 1.095 EUR Abschreibung pro Jahr (dieser Wert gilt bei Kauf und Finanzierung gleichermaßen).
Das ist eine Orientierung und keine Steuerberatung. Wie Finanzierung oder Kauf in Ihrem Fall wirken, hängt von Ihrer Gewinnermittlung, Ihrer Vorsteuerabzugsberechtigung und dem konkreten Vertrag ab. Stimmen Sie den Weg vor Abschluss mit Ihrer Steuerberatung ab.
Für wen sich die Finanzierung besonders lohnt
Gerade beim Einstieg ins Vending-Geschäft senkt Finanzierung den sofort benötigten Kapitaleinsatz. Die Monatsrate lässt sich fest in die laufende Planung aufnehmen.
Existenzgründer und junge Unternehmen: Einstieg mit planbarem Kapitaleinsatz
Nebenerwerb / Side-Hustle: den ersten Automaten über Monatsraten planen
Bestehende Betreiber: weitere Standorte mit finanziellem Spielraum ausbauen
Hausverwaltungen, Büros, Fitnessstudios: Versorgung am Standort planbar finanzieren
So läuft die Finanzierung ab
Der Weg ist schlank und läuft parallel zur Automatenauswahl. Die Bonitätsprüfung und der Vertrag laufen über den Finanzierungspartner; wir liefern den Automaten.
Automat und Konfiguration wählen (Modell, Zahlungstechnik, Zubehör)
Finanzierung anfragen (mit Wunsch-Laufzeit und ein paar Firmendaten)
Der Partner prüft die Bonität und macht ein konkretes Raten-Angebot
Finanzierungsvertrag zwischen Ihnen und dem Finanzierungspartner
Wir liefern den Automaten, Sie starten den Betrieb
Welche Automaten sich finanzieren lassen
Für alle unsere Verkaufsautomaten kann eine Finanzierung angefragt werden. Die Freigabe und Konditionen kommen mit dem individuellen Angebot des Finanzierungspartners.
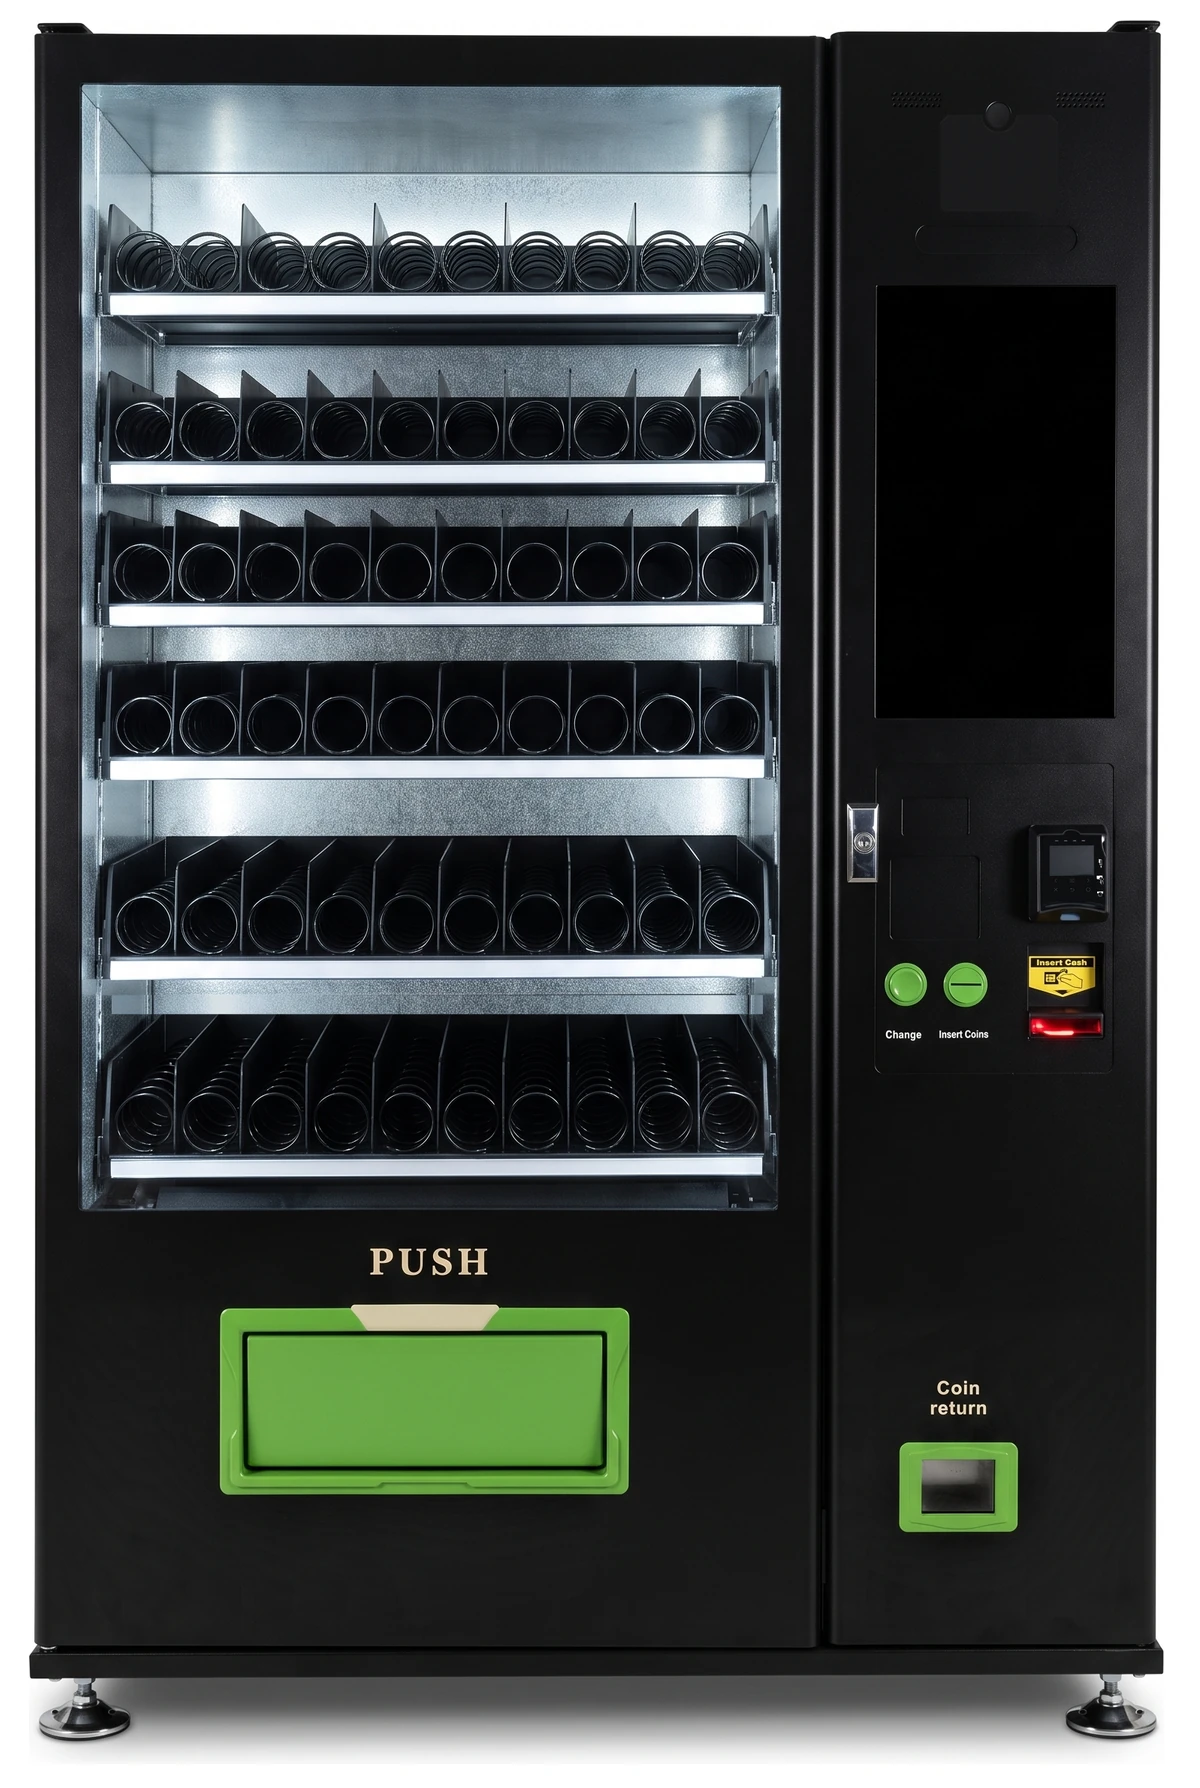
Snack-/Drink-Automat mit schonender Lift-Ausgabe für empfindliche Produkte.
Finanzierung ab 124,88 EUR netto im Monat
Beispielrechnung über 60 Monate Laufzeit auf Basis des Nettopreises der Standardausstattung. Der Betrag ist eine unverbindliche Indikation, vorbehaltlich Bonitätsprüfung; mit zusätzlicher Ausstattung steigt die Rate.
Häufige Fragen zur Finanzierung
Kann ich einen Snackautomaten leasen statt kaufen?
Wir bieten stattdessen eine Finanzierung an: feste Monatsraten, und nach der letzten Rate gehört der Automat Ihnen. Gewerbliche Kunden können sie unverbindlich anfragen; Konditionen und Freigabe folgen nach Bonitätsprüfung im individuellen Angebot.
Ist Finanzierung auch für Existenzgründer und im Nebenerwerb möglich?
Ja. Auch junge Gewerbe und Nebenerwerbs-Gründer können eine Finanzierung anfragen. Der Partner nennt die im Einzelfall benötigten Unterlagen direkt im Anfrageprozess.
Welche Laufzeiten sind möglich?
Möglich sind Laufzeiten von 24, 36, 48 oder 60 Monaten. Die konkrete Monatsrate hängt von Modell, Laufzeit und Bonität ab.
Für welche Automaten gilt die Finanzierung?
Grundsätzlich für alle unsere Verkaufsautomaten: den TCN-CSC-10C(V22), das TCN-CSC-10N, den TCN-D900-9C(V22) und den TCN-CEL-10C(V22). Welches Modell zum Standort passt, klären wir in der Anfrage.
Finanzierung anfragen
Stellen Sie unverbindlich eine Finanzierungsanfrage. Sie wählen Wunsch-Modell und Laufzeit, wir bringen die Anfrage mit unserem Finanzierungspartner zusammen. Eine konkrete Monatsrate erhalten Sie nach Prüfung und Angebot.
Unverbindliche Finanzierungsanfrage für gewerbliche Kunden. Konditionen und Freigabe folgen nach Bonitätsprüfung im verbindlichen Angebot des Finanzierungspartners.